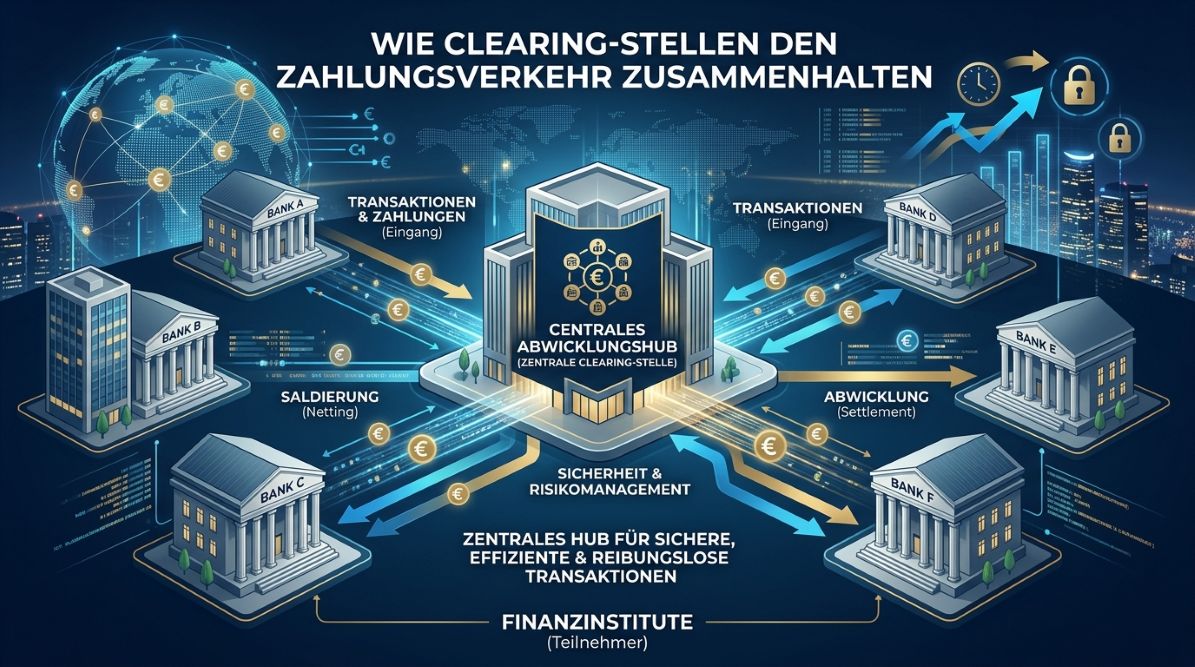
Wie Clearing-Stellen den Zahlungsverkehr zusammenhalten
 Anzeige
Das unsichtbare Nervenzentrum unseres Geldes
Wenn wir heute eine Überweisung tätigen, dauert das oft nur wenige Sekunden. Mit ein paar Klicks auf dem Smartphone wandert Geld von unserem Konto zu einem Online-Shop, an den Handwerker oder auf das Konto eines Verwandten. Für uns sieht das aus wie ein direkter Weg von A nach B.
Doch in Wirklichkeit fließt das Geld bei den meisten Überweisungen nicht direkt von Ihrer Bank zu einer fremden Bank. Hinter den Kulissen arbeitet ein gigantisches, hochkomplexes und streng gesichertes Netzwerk, das dafür sorgt, dass tagtäglich Milliarden von Transaktionen fehlerfrei abgewickelt werden. Die Herzstücke dieses Systems sind sogenannte Clearing-Stellen (auf Deutsch: Verrechnungsstellen).
Wir wollen näher darauf eingehen, was Clearing-Stellen sind, wie sie funktionieren, warum dort im Grunde alle Guthaben und Schulden unseres Finanzsystems zusammenlaufen und wie alles miteinander zusammenhängt.
Die Grundidee: Warum wir Clearing-Stellen überhaupt brauchen
Stellen Sie sich einen großen Wochenmarkt vor, auf dem 1.000 Menschen untereinander Waren tauschen. Wenn jeder Händler am Ende des Tages zu jedem einzelnen Kunden oder anderen Händler rennen würde, um Münzen zu übergeben, gäbe das ein heilloses Chaos. Wege wären doppelt, das Risiko von Fehlern oder Verlusten enorm hoch.
Genau dieses Problem haben Banken im großen Stil. In Deutschland und Europa überweisen Millionen Menschen täglich Geld. Bank A schickt Geld an Bank B, Bank B an Bank C, Bank C wieder an Bank A und so weiter. Würde jede einzelne Transaktion sofort und isoliert zwischen den Banken bar oder über eigene Kanäle ausgeglichen, müssten die Banken astronomische Summen an Bargeld oder Reserven vorhalten und unzählige Einzelbuchungen durchführen.
Hier springt die Clearing-Stelle ein: Sie fungiert als neutrale, zentrale Drehscheibe und Vermittler. Sie bündelt alle Zahlungsströme, rechnet sie gegeneinander auf und sorgt dafür, dass am Ende des Tages nur noch die tatsächlichen Differenzen ausgeglichen werden müssen.

Wie funktioniert eine Clearing-Stelle?
Um den Ablauf zu verstehen, hilft es, den Weg einer Zahlung in drei logische Phasen zu unterteilen: Datenaustausch (Clearing), Verrechnung (Netting) und Ausgleich (Settlement).
Schritt 1: Das Clearing (Sammeln und Prüfen)
Wenn Sie eine Überweisung tätigen, nimmt Ihre Bank den Auftrag entgegen. Sie prüft, ob Ihr Konto gedeckt ist, und leitet die Zahlungsnachricht an die Clearing-Stelle weiter. Die Clearing-Stelle sammelt die Aufträge aller teilnehmenden Banken im Minutentakt oder stündlich. Dabei wird geprüft: Stimmen die Daten? Ist das Format korrekt? Welche Bank muss welcher anderen Bank Geld zukommen lassen?
Schritt 2: Das Netting (Das schlaue Gegeneinander-Aufrechnen)
Das ist der wichtigste und mathematisch genialste Schritt. Nehmen wir zwei Banken: Die Volksbank und die Sparkasse.
- Im Laufe des Tages überweisen Kunden der Volksbank insgesamt 50 Millionen Euro an Kunden der Sparkasse.
- Gleichzeitig überweisen Kunden der Sparkasse insgesamt 48 Millionen Euro an Kunden der Volksbank.
Würde man jede Überweisung einzeln schicken, müssten unzählige Transaktionen hin- und hergeschoben werden. Die Clearing-Stelle macht stattdessen ein sogenanntes Netting (Saldierung). Sie rechnet die Beträge gegeneinander auf: 50 Millionen minus 48 Millionen ergibt eine verbleibende Differenz von gerade einmal 2 Millionen Euro, die die Volksbank der Sparkasse schuldet.
Multipliziert man dieses Prinzip mit Tausenden Banken und Millionen von Überweisungen weltweit, reduziert das die tatsächlich zu verschiebenden Geldmengen um bis zu 90 oder 95 Prozent. Das spart enorm Zeit, Kosten und technische Risiken.
Anzeige
Schritt 3: Das Settlement (Der endgültige Ausgleich)
Am Ende des Tages (oder bei modernen Systemen sogar mehrfach stündlich im Echtzeit-Clearing) wird die verbleibende Differenz endgültig bezahlt. Dieser letzte Schritt heißt Settlement. Da Banken untereinander kein normales Girokonto wie Privatpersonen nutzen, erfolgt dieser Ausgleich über Konten, die die Banken bei der Zentralbank (z. B. der Deutschen Bundesbank oder der Europäischen Zentralbank) unterhalten. Die Zentralbank zieht das Geld bei der einen Bank ab und schreibt es der anderen gut. Damit ist die Transaktion unwiderruflich und rechtlich bindend abgeschlossen.
Warum dort alle unsere Guthaben und Schulden zusammenlaufen
Wenn man tiefer in das Finanzsystem blickt, stellt man fest, dass Clearing-Stellen wie gigantische Magneten für alle finanziellen Forderungen und Verbindlichkeiten (also Guthaben und Schulden) wirken. Warum ist das so?
Wie alles mit allem zusammenhängt
Um zu verstehen, wie das Gesamtsystem greift, betrachten wir das Zusammenspiel der verschiedenen Ebenen:
Wenn in diesem Getriebe ein Rad hakt – zum Beispiel wenn eine große Bank zahlungsunfähig wird oder ein technischer Fehler in einer zentralen Clearing-Stelle auftritt –, spürt das das gesamte Finanzsystem innerhalb von Minuten. Deshalb sind Clearing-Stellen extrem streng reguliert, staatlich überwacht und mit höchsten Sicherheitsstandards ausgestattet.
Lohnt sich eine Umschuldung?
Wenn Guthaben eingefroren werden und Schulden bleiben
Unser modernes Finanzsystem funktioniert nur deshalb, weil sich Staaten und Banken weltweit auf gemeinsame Regeln und zentrale Infrastrukturen einigen. Doch was passiert, wenn sich diese Länder plötzlich feindlich gegenüberstehen? Hier zeigt sich die schattige Seite unseres digital vernetzten Geldes.
Wie Guthaben und Anlagen eingefroren werden
Geld im Anlagebereich – sei es Staatsvermögen, Devisenreserven einer Zentralbank oder große Aktien- und Anleihenportfolios – liegt physisch selten dort, wo der Eigentümer wohnt. Es wird meist digital über internationale Verwahrstellen (wie Euroclear in Belgien oder Clearstream in Luxemburg) und globale Clearing-Netzwerke verwaltet. Wenn nun ein Staat einen völkerrechtswidrigen Krieg beginnt oder schwer gegen internationale Gesetze verstößt, können westliche Staaten beschließen, diese Guthaben zu blockieren. Die Konten oder Depots werden „eingefroren“.
Für den Besitzer bedeutet das: Das Vermögen ist zwar noch da, aber es ist de facto wertlos geworden, weil man nicht mehr darüber verfügen kann. Politisch gesehen gleicht dies einer schleichenden Enteignung oder Neutralisierung von Vermögen.
Aber Schulden bleiben immer bestehen?
Das Tückische und Asymmetrische an der globalen Finanzarchitektur ist: Während Guthaben und Investitionen per politischem Beschluss eingefroren oder beschlagnahmt werden können, verschwinden Schulden und Zahlungsverpflichtungen niemals auf diese Weise. Wenn ein Staat oder ein Unternehmen aus einem sanktionierten Land noch Kredite bei westlichen Banken bedienen muss oder vertragliche Lieferverpflichtungen hat, bleiben diese Schulden voll gültig. Die Gläubiger fordern weiterhin ihr Geld, während der Schuldner seine Einnahmequellen oder Reserven abgeschnitten sieht. Das zeigt, dass internationale Clearing- und Finanzsysteme immer auch Machtinstrumente sind, bei denen wer die Infrastruktur kontrolliert, am längeren Hebel sitzt.
Was wir sonst noch verstehen müssen
Zentrale Gegenparteien (CCPs) und Systemrisiken
Um das Bild komplett zu machen, müssen wir zwei weitere Begriffe kennen, die eng mit Clearing-Stellen verknüpft sind:
Die Zentrale Gegenpartei (Central Counterparty oder CCP):
Moderne Clearing-Stellen machen oft mehr als nur reine Buchhaltung. Sie treten bei Finanzgeschäften (wie Aktien- oder Derivatehandel) als Zentrale Gegenpartei auf. Das bedeutet: Sie schalten sich zwischen Käufer und Verkäufer. Für den Verkäufer wird die Clearing-Stelle zum Käufer, und für den Käufer wird sie zum Verkäufer. Damit sinkt das Risiko, dass eine Seite pleitegeht und der andere auf dem Schaden sitzen bleibt. Die Clearing-Stelle übernimmt das Ausfallrisiko für das gesamte System.
Das Systemrisiko („Too big to fail“):
Weil alle Fäden bei wenigen zentralen Clearing-Stellen zusammenlaufen, sind sie extrem wichtig, aber auch anfällig. Wenn eine solche Riesen-Stelle ins Wanken gerät oder ein riesiger Handelspartner kollabiert, droht ein Dominoeffekt für das gesamte globale Finanzsystem. Aus diesem Grund werden Clearing-Stellen von staatlichen Behörden (wie der Bundesanstalt für Finanzdienstleistungsaufsicht – BaFin oder der Europäischen Zentralbank) extrem streng überwacht und mit gigantischen Sicherheits- und Notfallpuffern ausgestattet.
Fazit
Clearing-Stellen sind im Grunde die unsichtbaren, aber unverzichtbaren Schaltzentralen unseres modernen Wirtschaftssystems. Sie verwandeln das chaotische Rauschen von Milliarden täglichen Überweisungen in geordnete, sichere Bahnen. Sie zeigen uns aber auch, dass Geld längst kein neutrales, physisches Tauschmittel mehr ist, sondern ein hochgradig vernetztes, digitales System. In diesem System hängen Wohlstand, geopolitische Macht und globale Stabilität untrennbar miteinander zusammen:
Wer die Fäden der Clearing-Stellen in der Hand hält, kontrolliert die Hauptschlagader des globalen Kapitals.
Quellenangaben:
- Europäische Zentralbank (EZB) – Was ist TARGET2 und wie funktioniert das Clearing?
- Deutsche Bundesbank – Zahlungsverkehr und Abwicklungssysteme
- Bank für Internationalen Zahlungsausgleich (BIZ) – Core principles for systemically important payment systems
- Bildmaterial: www.gemini.com



Passwort-Check – 100% anonym
Beliebte Beiträge
So erstellen Sie eine dynamische Tabelle in Excel
So erstellen Sie komfortabel eine dynamische Tabellen in Excel und lassen diese Kalkulationen durchführen.
Textmarken und Querverweise in Word einsetzen
So machen Sie mit Textmarken Ihr Word Dokument dynamisch, und springen per Klick durch Ihre Seiten.
 Anzeige
 Anzeige