Wie der Leitzins Ihr Konto, Kredite und Ersparnisse steuert
Geld-Erziehung für den Geldbeutel
Wenn in Frankfurt am Main der Rat der Europäischen Zentralbank (EZB) zusammenkommt, horchen nicht nur Banker auf. Die Zinsentscheidungen der Währungshüter wirken sich rasch spürbar auf das Finanzleben von Verbraucherinnen und Verbrauchern aus. Ob die Baufinanzierung teurer wird, der Dispokredit schmerzt oder das Tagesgeldkonto wieder Rendite abwirft – der Leitzins ist der unsichtbare Taktgeber für Ihr Geld.
Doch wie funktioniert dieser Mechanismus genau, und was bedeutet das für Ihr Erspartes und Ihre Schulden?
Was ist der Leitzins überhaupt?
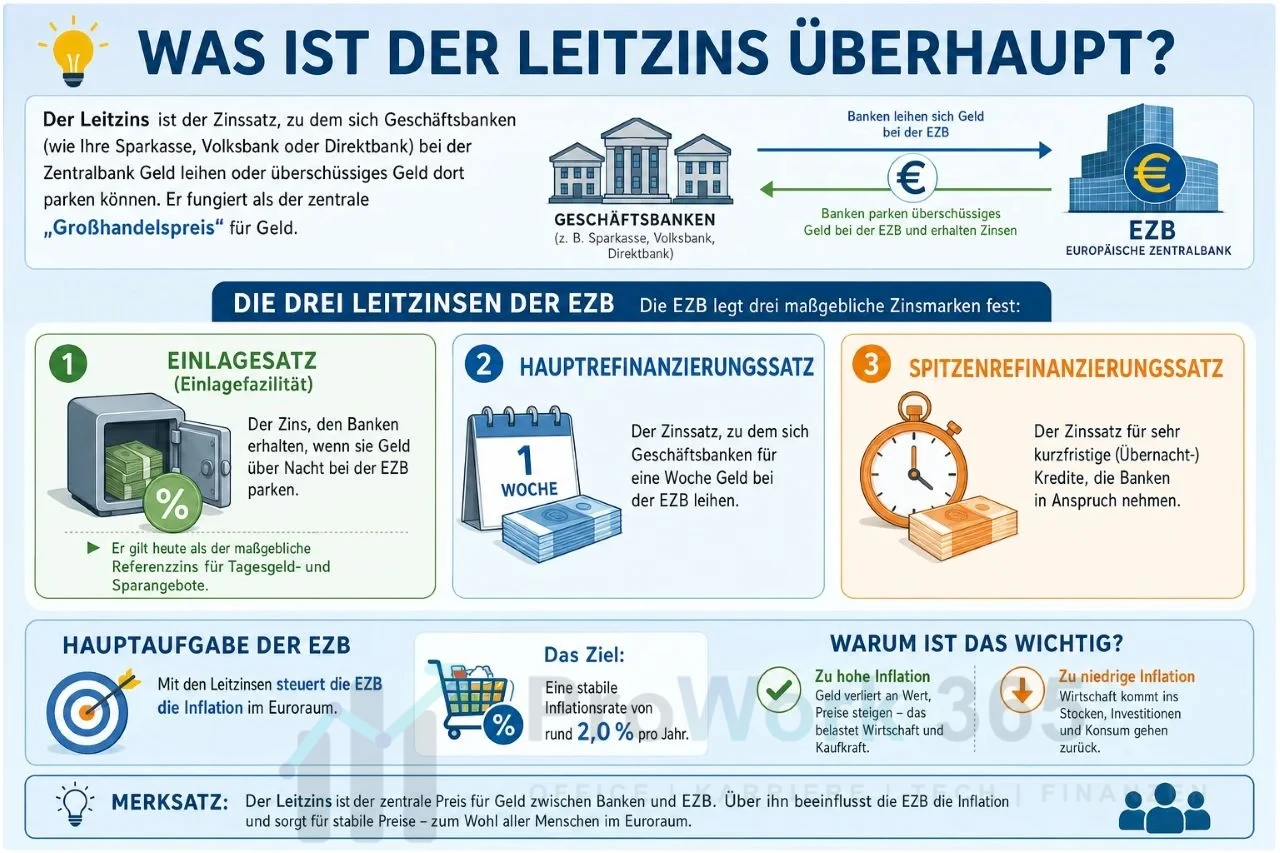
Der Leitzins ist der Zinssatz, zu dem sich Geschäftsbanken (wie Ihre Sparkasse, Volksbank oder Direktbank) bei der Zentralbank Geld leihen oder überschüssiges Geld dort parken können. Er fungiert als der zentrale „Großhandelspreis“ für Geld. Im Euroraum legt die Europäische Zentralbank (EZB) drei maßgebliche Zinsmarken fest:
Der Einlagensatz (Einlagefazilität): Der Zins, den Banken erhalten, wenn sie Geld über Nacht bei der EZB parken. Er gilt heute als der maßgebliche Referenzzins für Tagesgeld- und Sparangebote.
Der Hauptrefinanzierungssatz: Der Zinssatz, zu dem sich Geschäftsbanken für eine Woche Geld bei der EZB leihen.
Der Spitzenrefinanzierungssatz: Der Zinssatz für sehr kurzfristige (Übernacht-)Kredite, die Banken in Anspruch nehmen.
Hauptaufgabe der EZB: Mit den Leitzinsen steuert die EZB die Inflation im Euroraum. Das Ziel liegt bei einer stabilen Inflationsrate von rund 2,0 % pro Jahr.
Wie beeinflusst der Leitzins Ihre Kredite?
Wenn die EZB an der Zinsschraube dreht, geben die Banken die veränderten Konditionen in der Regel rasch an ihre Kunden weiter:
Steigender Leitzins = Teurere Kredite
Müssen Geschäftsbanken selbst höhere Zinsen zahlen, um sich Geld bei der EZB zu beschaffen, verlangen sie diesen Aufschlag auch von Kreditnehmern:
- Raten- und Dispokredite: Werden direkt teurer. Der Dispo-Zins reagiert meist besonders schnell.
- Baufinanzierung: Die Hypothekenzinsen orientieren sich primär an den Renditen langfristiger Staatsanleihen. Wenn der Leitzins steigt, ziehen in der Regel auch die Bauzinsen an.
Sinkender Leitzins = Günstigere Kredite
Senkt die EZB die Zinsen, verbilligt sich die Geldaufnahme für Banken. Der Wettbewerb zwingt sie dazu, auch Kreditnehmern wieder niedrigere Zinsen für Anschaffungen oder Hauskäufe anzubieten.
Was bedeutet der Leitzins für Ihr Tagesgeld und Festgeld?
Für Sparer gilt die umgekehrte Logik – hier entscheidet vor allem der Einlagensatz der EZB: Bei steigendem Leitzins: Erhalten Banken mehr Zinsen, wenn sie Kundengelder bei der EZB hinterlegen. Um frisches Geld anzulocken, geben Direkt- und Filialbanken attraktivere Tagesgeld- und Festgeldzinsen an Verbraucher weiter. Bei sinkendem Leitzins: Parken Banken Ihr Geld zu niedrigeren Erträgen bei der EZB. Die Folge: Tagesgeldzinsen sinken oft binnen weniger Wochen ab.
Der feine Unterschied zwischen Tagesgeld und Festgeld
- Tagesgeld: Hat einen variablen Zins. Die Bank kann die Verzinsung jederzeit anpassen, sobald die EZB den Leitzins verändert.
- Festgeld: Garantiert den Zins über die gewählte Laufzeit (z. B. 12 oder 24 Monate). Wer in Hochzinsphasen vorausschauend ein Festgeld abschließt, sichert sich den Ertrag auch dann, wenn die EZB später die Zinsen wieder senkt.
Auf einen Blick: Zinsszenarien und ihre Folgen
| EZB-Entscheidung | Auswirkung auf Tagesgeld & Festgeld | Auswirkung auf Kredite & Baufinanzierung |
|---|---|---|
| Leitzinserhöhung (Restriktive Geldpolitik) | Zinsen steigen: Höhere Erträge auf Ersparnisse. | Kredite werden teurer: Monatliche Raten für Neu- und Anschlusskredite steigen. |
| Leitzinssenkung (Expansive Geldpolitik) | Zinsen sinken: Niedrigere Zinserträge für Sparer. | Kredite werden günstiger: Bessere Konditionen für Konsum- und Immobilienkredite. |
Wie beeinflusst die Veränderung des Leitzinses die Inflation?
Der Zusammenhang zwischen Leitzins und Inflation ist das Herzstück der Geldpolitik. Man kann sich den Leitzins wie das Gas- und Bremspedal der Wirtschaft vorstellen:
Das Bremspedal: Leitzinserhöhung dämpft die Inflation
Wenn die Preise für Verbraucher zu schnell steigen (hohe Inflation), greift die EZB ein und hebt die Zinsen an:
Kredite werden teurer: Verbraucher schieben Anschaffungen auf, Unternehmen reduzieren Investitionen.
Sparen wird attraktiver: Geld wird lieber auf Fest- oder Tagesgeldkonten geparkt, anstatt es auszugeben.
Nachfrage sinkt: Da insgesamt weniger Geld im Umlauf ist und weniger konsumiert wird, können Händler und Hersteller ihre Preise nicht mehr so leicht erhöhen.
Ergebnis: Die Preisanstiege verlangsamen sich, die Inflation geht zurück.
Wichtig zu wissen: Die Wirkung einer Zinsänderung tritt nicht über Nacht ein. Es dauert meist 12 bis 18 Monate, bis eine Zinserhöhung der EZB voll in der realen Wirtschaft und bei den Verbraucherpreisen ankommt.
Das Gaspedal: Leitzinssenkung kurbelt die Wirtschaft an
Droht die Wirtschaft zu stagnieren oder liegt die Inflation deutlich unter dem Zielwert von 2 %, senkt die EZB die Zinsen:
- Geldleihen wird günstig, Sparen lohnt sich kaum.
- Unternehmen investieren wieder mehr, Bürger kaufen Autos oder Häuser auf Kredit.
- Die steigende Nachfrage führt dazu, dass Preise wieder moderat ansteigen – die Inflation zieht an.
Auf welche Bereiche wirkt sich der Leitzins noch aus?
Der Leitzins – insbesondere der US-amerikanischen Notenbank (Fed) und der Europäischen Zentralbank (EZB) – hat einen spürbaren Einfluss auf die Preise von Rohstoffen wie Gold und Erdöl.
Die Übertragung erfolgt dabei über drei Hauptkanäle:
- Opportunitätskosten (Erträge alternativer Anlagen)
- Den US-Dollar-Wechselkurs (da Rohstoffe global in USD gehandelt werden)
- Die weltweite Konjunktur (Wirtschaftswachstum und Nachfrage)
Der Einfluss auf den Goldpreis (Sicherer Hafen vs. Rendite)
Gold gilt als klassischer Wertspeicher, erwirtschaftet selbst jedoch keine Zinsen oder Dividenden. Die Preisentwicklung hängt daher stark davon ab, wie attraktiv verzinstes Geld (wie Tagesgeld oder Staatsanleihen) im Vergleich ist.
Steigende Leitzinsen = Druck auf den Goldpreis
- Opportunitätskosten steigen: Wenn Anleger auf Tagesgeld oder Staatsanleihen wieder 3 %, 4 % oder mehr Zinsen erhalten, wird das zinslose Gold unattraktiver. Geld fließt aus Edelmetallen ab in verzinstes Festgeld oder Anleihen.
- Stärkerer US-Dollar: Zinserhöhungen stärken in der Regel die heimische Währung (vor allem den US-Dollar). Da Gold weltweit in US-Dollar abrechnet, wird es für Käufer aus dem Euroraum teurer, was die globale Nachfrage bremst.
Sinkende Leitzinsen = Rückenwind für Gold
- Zinslose Anlagen werden attraktiver: Schrumpfen die Erträge auf Bankkonten oder Anleihen, verliert das Halten von Gold seinen Zinsnachteil. Die Nachfrage nach Gold als Absicherung steigt.
- Schwächerer Dollar: Niedrigere Zinsen schwächen den US-Dollar, wodurch Gold für internationale Käufer billiger wird.
Der Einfluss auf Rohstoffe wie Öl (Konjunktur & Verbrauch)
Im Unterschied zu Gold ist Erdöl ein Industrierohstoff, dessen Preis direkt vom Verbrauch der Weltwirtschaft und dem weltweiten Angebot bestimmt wird.
Steigende Leitzinsen = Tendenziell sinkende Ölpreise
- Konjunkturbremse: Höhere Zinsen verteuern Kredite für Unternehmen und Konsumenten. Die Wirtschaft verlangsamt sich, Fabriken produzieren weniger, und der Transportsektor benötigt weniger Treibstoff – die Ölnachfrage sinkt.
- Lagerkosten steigen: Höhere Zinsen verteuern die Finanzierung großer Öllagerbestände. Händler neigen dazu, Lager abzubauen, was das Angebot am Markt kurzfristig erhöht und den Preis drückt.
Sinkende Leitzinsen = Tendenziell steigende Ölpreise
- Wirtschaftsmotor: Günstiges Geld kurbelt Investitionen, Konsum und Reisen an. Die Industrieproduktion zieht an, was die Nachfrage nach Energie und Rohöl erhöht und die Preise treibt.
Auf einen Blick: Zinsentscheidung und Preisreaktion
| EZB- / Fed-Zinsentscheidung | Auswirkung auf Gold | Auswirkung auf Öl & Industrierohstoffe |
|---|---|---|
| Leitzinserhöhung | Druck auf den Preis: Zinslose Anlagen verlieren gegen verzinstes Papiergeld. | Druck auf den Preis: Höhere Kreditkosten bremsen Konjunktur und Nachfrage. |
| Leitzinssenkung | Auftrieb für den Preis: Gold wird als Wertspeicher bei niedrigen Zinsen beliebter. | Auftrieb für den Preis: Billiges Geld beflügelt Wirtschaftswachstum und Ölverbrauch. |
Wichtige Ausnahmen: Wenn andere Faktoren überwiegen
Der Einfluss des Leitzinses ist stark, wird in der Praxis aber manchmal von Sonderfaktoren überlagert:
Geopolitische Krisen & Kriege
Extreme Inflation
Ist die Inflationsrate höher als der Leitzins, bleibt der Realzins negativ. In solchen Phasen kaufen Anleger trotz steigender Leitzinsen Gold, um ihr Vermögen vor Entwertung zu schützen.
Zins-Simulator: Wie wirkt sich der Leitzins aus?
Verschiebe den Regler, um die Auswirkungen von Zinsänderungen auf Anlagen, Kredite, Kryptowährungen und die Wirtschaft zu analysieren.
Stimmungs-Radar (Tendenz)
💰 Tages- & Festgeld
🏠 Baufinanzierung
📈 Aktienmarkt
₿ Kryptowährungen
🥇 Goldpreis
🛢️ Rohöl (Ölpreis)
📜 Staatsanleihen
🛍️ Privater Konsum
🏭 Wirtschaft & Inflation
ℹ️ Methodik & Zusammenhänge
Die berechneten Werte stellen stark vereinfachte ökonomische Tendenzen dar. Beispiel: Ein hoher Zins stärkt oft den US-Dollar. Da Öl und Gold meist in Dollar gehandelt werden, macht ein starker Dollar diese für andere Währungsräume teurer. Kryptowährungen leiden unter hohen Zinsen, da Anleger ihr Geld lieber in nun wieder gut verzinste, sichere Anlagen umschichten.
Auf welcher Grundlage legt die EZB den Leitzins fest?
Die Europäische Zentralbank entscheidet nicht nach Bauchgefühl, sondern analysiert im EZB-Rat (bestehend aus dem sechsfeiligen Direktorium und den Chefs der Notenbanken der 20 Euro-Länder) alle sechs Wochen eine gewaltige Menge an Wirtschaftsdaten.
Das oberste Mandat der EZB lautet Preisstabilität – definiert als eine Inflationsrate von 2,0 % auf mittlere Sicht. Um zu entscheiden, ob der Leitzins steigt, fällt oder gleich bleibt, stützt sich die EZB vor allem auf zwei Säulen:
A. Die wirtschaftliche Analyse (Konjunktur & Preisaussichten)
Die Währungshüter beobachten die reale Wirtschaftslage im gesamten Euroraum:
- Verbraucherpreise (HVPI): Wie stark steigen die Preise für Energie, Lebensmittel, Dienstleistungen und Industriegüter?
- Kerneinflationsrate: Die Inflationsrate ohne die stark schwankenden Preise für Energie und Nahrungsmittel. Sie zeigt den zugrunde liegenden Preistrend.
- Wirtschaftswachstum (BIP): Wächst die Wirtschaft kräftig oder droht eine Rezession?
- Arbeitsmarkt & Lohnentwicklung: Stark steigende Löhne können die Preise antreiben (sogenannte Lohn-Preis-Spirale).
B. Die monetäre Analyse (Geldmenge & Kredite)
Hier prüft die EZB das Finanzsystem:
- Wie viel Geld zirkuliert im Bankensystem (Geldmenge M3)?
- Nehmen Unternehmen und Privatpersonen wieder mehr Kredite auf oder gerät die Kreditvergabe ins Stocken?
Erst aus der Kombination aller Projektionen und Daten entscheidet der EZB-Rat, ob der Zins angepasst werden muss, um das 2-%-Ziel stabil zu halten.
Fazit: Das bedeutet der Leitzins für Ihre Finanzen
Der Leitzins der Europäischen Zentralbank (EZB) ist weit mehr als nur eine abstrakte Kennzahl der Notenbanker – er ist der zentrale Herzschlag der gesamten Wirtschaft. Seine Veränderungen wirken wie eine Kettenreaktion auf fast alle Bereiche Ihrer privaten Finanzen:
Für Sparer: Bei steigenden Leitzinsen zahlt sich Parken von Geld wieder aus. Um Inflation auszugleichen, lohnt sich der aktive Vergleich von Tagesgeldangeboten und das Sichern von Hochzinsphasen über Festgeldtreppen.
Für Kreditnehmer & Häuslebauer: Zinssteigerungen verteuern die Geldaufnahme spürbar. Wer eine Immobilie finanziert oder einen Ratenkredit plant, sollte Zinsentwicklungen genau beobachten und sich günstige Konditionen frühzeitig sichern.
Für die Inflation: Die EZB nutzt den Leitzins gezielt als Bremse oder Gaspedal. Höhere Zinsen dämpfen die Nachfrage und bremsen die Teuerung – allerdings meist mit einer zeitlichen Verzögerung von 12 bis 18 Monaten.
Für Gold & Rohstoffe: Zinsen bewegen auch die Rohstoffmärkte. Hohe Zinsen erzeugen Zinsnachteile für das zinslose Gold und bremsen über die Konjunktur die Ölnachfrage, während Zinssenkungen beiden Anlageklassen oft Auftrieb verleihen.
Geld-Tipp für den Alltag: Sie müssen die Geldpolitik der EZB nicht bis ins letzte Detail studieren. Es reicht zu verstehen, in welche Richtung sich der Zinstrend bewegt – so treffen Sie bei Krediten, Ersparnissen und Geldanlagen immer die richtigen strategischen Entscheidungen.
Quellenangaben & weiterführende Links
- Europäische Zentralbank (EZB): Zinsentscheidungen und Währungspolitik im Euroraum – Offizielle Veröffentlichungen, Beschlüsse des EZB-Rats und Inflationsprognosen. Mehr dazu
- Deutsche Bundesbank: Geldpolitik und Leitzins-Entwicklung – Ausführliche Analysen zur Wirkung von Zinsentscheidungen auf das deutsche Bankensystem. Mehr dazu
- Verbraucherzentrale: Auswirkungen der EZB-Leitzinsen auf Verbraucher – Unabhängiger Ratgeber zu Dispo-, Bau- und Tagesgeldzinsen. Mehr dazu
- Finanztip: Ratgeber Zinsentwicklung & Zinswende – Praxisnahe Orientierung und aktuelle Vergleiche für Tages- und Festgeld. Mehr dazu
- Finanzfluss: Einfluss von Zinsen auf Rohstoffmärkte und Gold – Übersicht zu Wechselwirkungen zwischen Zinsniveau, Inflation und Rohstoffpreisen. Mehr dazu
- Bildmaterial: https://www.dall-efree.com
Mehr entdecken:
Neueste Beiträge:
- Apple HomeView: Apples neue Smart-Home-Zentrale
- Wer verdient am meisten am Lotto? Das Staatsmonopol im Check
- Wie Clearing-Stellen den Zahlungsverkehr zusammenhalten
- So wird deine FRITZ!Box mit FRITZ!OS 8.50 zum ultimativen Werbeblocker
- Für wen lohnt sich das Deutschlandticket für 67 Euro noch?
- Speicher-Schock 2027: Warum RAM und SSDs unbezahlbar werden
Über den Autor:

Beliebte Beiträge
Datum, Uhrzeiten und Arbeitstage in Excel richtig berechnen
Mai 7th, 2021|Kategorien: Excel, News & Tutorials, Office 365|Schlagwörter: Excel|
Mit Datum, Uhrzeit und Arbeitstagen in Excel richtig zu kalkulieren sorgt immer wieder für Unsicherheiten. Wir klären Schritt für Schritt auf wie es funktioniert.
Die Autokorrektur in Word – und die Autovervollständigung
Oktober 27th, 2020|Kategorien: Word, Excel, News & Tutorials, Office 365, Outlook|Schlagwörter: Word|
Was nicht passend ist, wird passend gemacht. So passen Sie Autovervollständigung & Autokorrektur an Ihre Bedürfnisse an.
Absolute Bezüge, Relative Bezüge und gemischte Bezüge Excel
Juli 9th, 2020|Kategorien: Excel, News & Tutorials, Office 365|Schlagwörter: Excel|
So setzen Sie relative, absolute und gemischte Bezüge in Microsoft Excel richtig ein und sparen sich viel Arbeit
Sverweis und Wverweis in Excel anwenden – Tutorial
August 23rd, 2019|Kategorien: Excel, News & Tutorials, Office 365|Schlagwörter: Excel|
So holen Sie per S-Verweis und W-Verweis zielgerichtet Daten aus einer definierten Quelle in Microsoft Excel raus.
Word Dokumente vor Bearbeitung schützen
August 3rd, 2019|Kategorien: Word, Datenschutz, Homeoffice, News & Tutorials, Office 365|Schlagwörter: Datenschutz, Homeoffice, Word|
Schützen Sie Ihre Dokumente in Microsoft Word vor unberechtigter Bearbeitung oder sperren den Zugriff komplett.
So funktioniert der Namensmanager in Excel
Juni 7th, 2019|Kategorien: Excel, News & Tutorials, Office 365|Schlagwörter: Excel|
Kalkulieren Sie statt mit Zahlen doch einfach mal mit Namen, und erleichtern sich mit dem Namensmanager in Excel die Arbeit.